Почему реальная переплата по кредиту ниже, чем процентная ставка
Когда человек берет кредит, первое, на что он смотрит — процентная ставка. Именно она кажется главным показателем того, сколько придется переплатить. Но на практике реальная переплата оказывается заметно меньше, чем можно подумать, глядя на цифру ставки. Разберемся, почему так происходит и как правильно читать кредитный договор.
Что такое процентная ставка и что такое переплата?
Большинство клиентов думают, что процентная ставка по кредиту — это сумма, которую вы заплатите сверх тела задолженности. На самом деле это просто цена, которую банк назначил за то, что дал вам деньги в долг. Это определяет, какую долю от суммы долга вы будете платить за заемные деньги. Переплата — конкретная сумма, которую заемщик заплатит банку сверх того, что он взял. И вот здесь стоит запомнить самое важное: переплата практически всегда оказывается ниже, чем кажется на первый взгляд.
Как начисляются проценты по кредиту
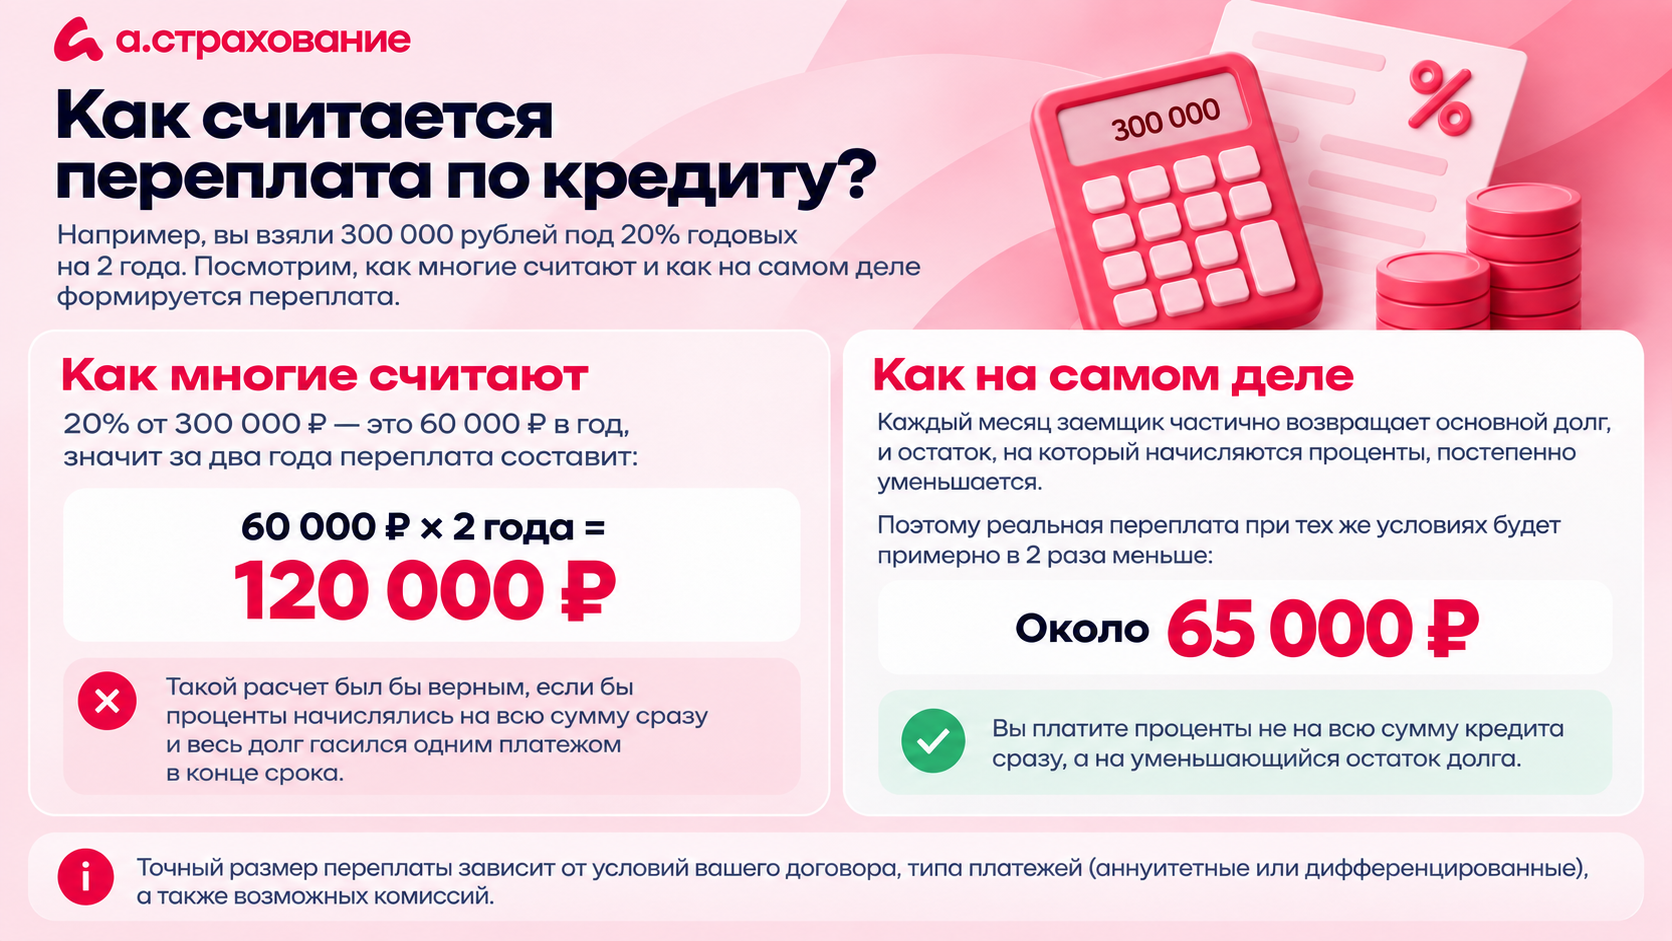
Например, вы взяли 300 000 тысяч рублей под 20% годовых на 2 года. Большинство думают следующим образом: 20% от 300 000 — это 60 000 рублей в год, значит за два года переплата составит 120 000 рублей. Расчет был бы верным, если бы проценты начислялись на всю сумму сразу и весь долг гасился одним платежом в конце срока.
На самом деле каждый месяц заемщик частично возвращает основной долг, и остаток, на который начисляются проценты, постепенно уменьшается, поэтому реальная переплата при тех же условиях будет примерно в 2 раза меньше, то есть около 65 000 тысяч.
Переплата по кредиту: почему итоговая сумма оказывается меньше
Как мы объяснили на примере выше, проценты начисляются не на всю первоначальную сумму кредита, а на текущий остаток долга. С каждым ежемесячным платежом заемщки частично гасит основной долг, а остаток уменьшается. Значит, уменьшается и тело кредита, на которое начисляются проценты.
Это называется аннуитетный платеж — наиболее распространенная схема погашения кредита в российских банках. При ней ежемесячный платеж остается одинаковым на протяжении всего срока, но его структура меняется: в самом начале бОльшую часть платежа составляют проценты, а меньшую — погашение основного долга. К концу срока наоборот. Именно поэтому смотреть на ставку недостаточно. Важно понимать, как устроен сам механизм начисления процентов. Реже встречаются дифференцированные платежи — когда основной долг делится на равные части на весь срок. Проценты начисляются на остаток долга и с каждым месяцем становятся меньше.
На что смотреть при выборе кредита?
Ставка — не единственный показатель. Стоит обратить внимание на несколько ключевых параметров.
-
Срок кредита. Чем длиннее срок, тем ниже ежемесячный платеж.
-
ПСК — полная стоимость кредита. Это ключевой показатель, который указан в договоре и который учитывает не только процентную ставку, но и все дополнительные расходы. ПСК выражается в процентах годовых. Именно ПСК, а не номинальная ставка отражает реальную стоимость долга.
Страховка при кредите — переплата? Скорее наоборот
Многие заемщики воспринимают страховку как лишнюю статью расходов, хотя это эффективный инструмент и вложение в собственную финансовую безопасность. Страховой полис снижает процентную ставку, и при этом дает уверенность: что бы ни случилось — потеря работы, госпитализация и иные непредвиденные жизненные события, кредитные обязательства не станут проблемой.
В рамках программ от “А.Страхование” полис покрывает самые разные риски, а также включает полноценное медицинское обслуживание: консультации врачей, лабораторные исследования, лечение онкологических заболеваний и реабилитацию после инфаркта или инсульта. И ещё один аргумент в пользу страховки: при необходимости страховую премию можно вернуть. Если в течение 30 календарных дней с даты заключения договора заемщик решил отказаться от полиса и страховых случаев не было — премия возвращается полностью.
Чтобы принять взвешенное решение при выборе кредита, смотрите на срок, на ПСК и внимательно изучайте условия страхования. Это три параметра, которые вместе дают полное представление о реальной стоимости кредита.